Entre septiembre y diciembre de 2025, la cartera bruta de crédito de consumo de la banca privada ecuatoriana creció en 601 millones de dólares, un salto del 2,96 % que refleja un patrón que se repite cada fin de año, según datos de Asobanca publicados por EL UNIVERSO.
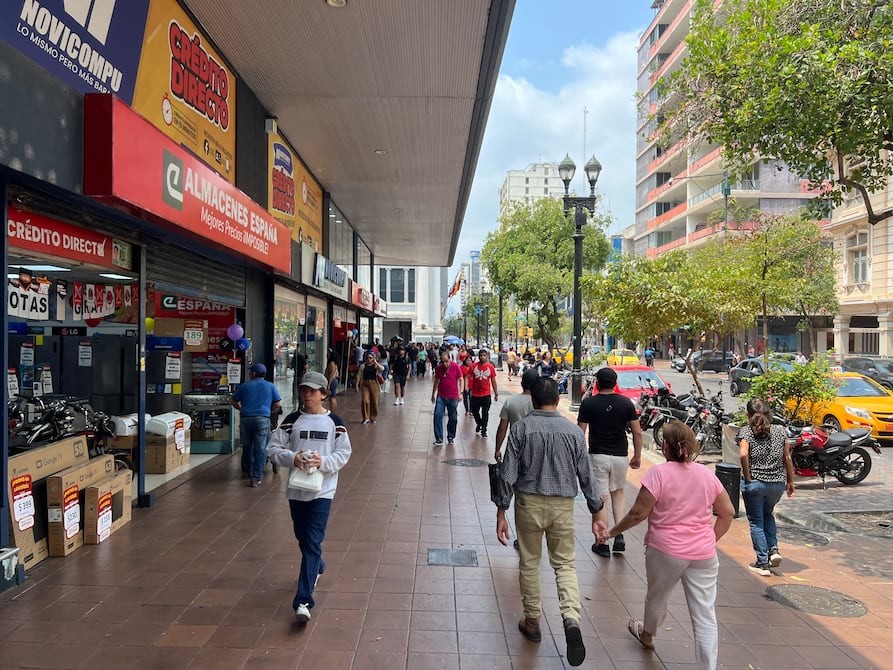
Navidad y Fin de Año empujan el gasto de los hogares: regalos, viajes, ropa, cenas familiares. Y cuando el sueldo no alcanza, aparece el crédito. Los bancos lo saben y lo ofrecen por todos lados, incluso sin que el cliente lo busque, con préstamos rápidos acreditados en pocas horas por aplicativos y correo electrónico.
La fiesta de diciembre que se paga hasta en 2029
El directorio de la banca privada registra este comportamiento desde hace años. Marco Rodríguez, director ejecutivo de la Asociación de Bancos Privados del Ecuador (Asobanca), señaló que en los últimos tres años la cartera de consumo creció en promedio más de 500 millones de dólares entre septiembre y diciembre.
Sonia Zurita, docente de finanzas de la Espae/Espol, explicó a EL UNIVERSO que las celebraciones de fin de año aumentan la actividad social y familiar, y eso lleva a muchas personas a gastar por encima de lo habitual. El crédito se convierte en la salida cuando los ingresos disponibles no cubren todos los compromisos.
Aquí hay que decirlo con claridad: no es solo necesidad. También pesa la presión social. Aceptar compromisos financieros para mantener el mismo ritmo de celebraciones que la familia o los amigos, sin evaluar el impacto posterior, es una trampa que Zurita advierte con razón.
El problema aparece cuando el gasto extraordinario de diciembre se traslada a los meses siguientes. Un crédito solicitado en noviembre o diciembre se gasta en esas fechas, pero se cancela dos y hasta cuatro años después. La fiesta dura una noche; la deuda, hasta 48 meses.
Cuánto piden los ecuatorianos
Según información citada por Asobanca, durante 2026 el monto promedio de los créditos de consumo otorgados por la banca privada osciló entre 1.400 y 1.500 dólares por operación. Son préstamos pequeños y masivos, el negocio perfecto para las entidades financieras.
La oferta llega sola: los aplicativos bancarios y el correo electrónico bombardean a los clientes con créditos rápidos, muchas veces sin que hayan iniciado una búsqueda activa de financiamiento. La banca vende deuda con la misma facilidad con que el comercio vende panetón.
El fenómeno no es solo ecuatoriano. En Colombia, según un reporte de Portafolio, los hábitos de pago también cambian con el auge de las cuotas, y en Ecuador CURADAS reportó que las compras a crédito por internet crecieron un 84 % este trimestre, empujadas por plataformas que permiten comprar hoy y pagar en cuotas quincenales. Además, El Comercio advirtió que los avances de efectivo con tarjetas de crédito alcanzaron 444,1 millones de dólares en julio de 2026, el monto mensual más alto del año. La deuda fácil ya es una epidemia regional.
Microcrédito: la otra cara de la historia
No todo endeudamiento es igual. El microcrédito responde a una lógica distinta: los pequeños negocios buscan financiamiento para comprar materia prima, abastecer sus establecimientos o ampliar su capacidad de producción ante la expectativa de vender más en la temporada comercial.
Zurita señala que en estos casos el endeudamiento funciona como una herramienta para impulsar la actividad económica. Es la deuda del que produce, no la del que consume.
A septiembre de 2026, la cartera de microcrédito de la banca privada alcanzó 3.968 millones de dólares, con un crecimiento anual del 11,4 %, superior al del crédito de consumo. El monto promedio de las operaciones se ubicó entre 3.100 y 3.500 dólares durante 2026.
La diferencia importa. Un micronegocio que pide un préstamo para abastecerse genera trabajo e ingresos. Un hogar que pide un préstamo para regalos solo genera intereses para el banco.
Consejos antes de firmar
Zurita recomienda revisar, antes de aceptar un crédito, el monto realmente necesario, el plazo y la capacidad de pago de los meses siguientes. Si el préstamo se destina al consumo, hay que limitar el monto y escoger un plazo corto que permita cancelar la obligación lo antes posible.
Extender los pagos da una sensación de alivio inmediato, pero prolonga el compromiso y reduce los recursos futuros. La docente también aconseja no destinar todo el decimotercer sueldo al consumo, sino reservar una parte para cubrir o reducir las obligaciones adquiridas.
Los expertos suelen recomendar que el total de las deudas no supere alrededor de un cuarto del ingreso mensual, como recordó El Desconcierto al analizar el momento adecuado para solicitar un crédito de consumo.
Qué viene para 2027
Para 2026, el Banco Central del Ecuador proyecta una expansión de la cartera de crédito total del 10,9 %, destacando el papel del financiamiento en la inversión productiva y el consumo de los hogares.
Asobanca advierte que esa perspectiva dependerá de las condiciones económicas del último trimestre, en particular de los posibles impactos del fenómeno de El Niño, que podrían afectar la actividad económica y la demanda de financiamiento.
Preguntas frecuentes
¿Cuánto creció el crédito de consumo en el último trimestre de 2025?
La cartera bruta de crédito de consumo de la banca privada pasó de 20.304 millones a 20.905 millones de dólares entre septiembre y diciembre de 2025, un incremento del 2,96 %, según Asobanca con datos de la Superintendencia de Bancos.
¿Cuál es el monto promedio de un crédito de consumo en Ecuador?
Durante 2026, el monto promedio de los créditos de consumo otorgados por la banca privada osciló entre 1.400 y 1.500 dólares por operación, según información citada por Asobanca.
¿Por cuánto tiempo se paga un crédito navideño?
Sonia Zurita, docente de finanzas de la Espae/Espol, advierte que un crédito solicitado en noviembre o diciembre puede cancelarse en dos y hasta cuatro años, por lo que recomienda plazos cortos y montos limitados.