La Superintendencia de Economía Popular y Solidaria (SEPS) identificó más de 130 entidades y empresas que operan en Ecuador sin autorización para captar dinero del público ni realizar intermediación financiera. El alerta fue dado a conocer el 17 de noviembre de 2026 y llega en un momento en que miles de familias, golpeadas por la falta de acceso al crédito formal, se vuelven blanco fácil de estafadores que se disfrazan de cooperativas y bancos.
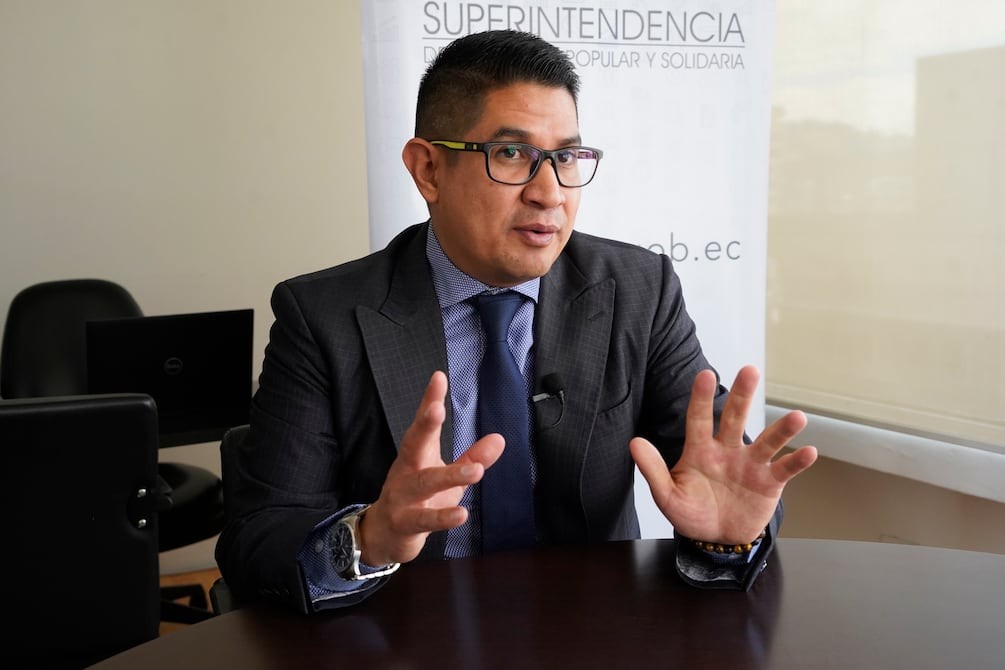
La advertencia la explicó Juan Carlos Aguilera, intendente nacional de Supervisión de Entidades del Sector Financiero, en una entrevista publicada por EL UNIVERSO. Su diagnóstico es claro: estas entidades imitan en sus nombres a cooperativas, bancos y grupos económicos reconocidos para generar confianza, ofrecen créditos inmediatos o preferenciales y, en muchos casos, el dinero entregado nunca vuelve.
¿Cómo operan las entidades financieras no autorizadas?
La lógica del engaño es simple y por eso mismo funciona. Estas empresas pretenden hacer lo mismo que una cooperativa o un banco regulado: captar dinero de la gente y colocarlo en operaciones de crédito. La diferencia es que no tienen permiso para hacerlo y, en la práctica, no devuelven los fondos.
Ofrecen créditos rápidos, sin revisar el buró de crédito y sin el proceso normal de calificación que exige una entidad regulada. En algunos casos, agregó Aguilera, prometen “desbloquear” un crédito a cambio de una entrada de dinero previa. Ahí está la trampa.
“Ninguna institución financiera autorizada le va a decir que necesita un valor previo para poder calificar el crédito”, dijo el funcionario. Las entidades legítimas primero analizan la capacidad de pago del cliente y recién al momento del desembolso se generan los costos correspondientes.
Las alertas que la ciudadanía debe reconocer
La primera señal de alarma es el pedido de dinero por adelantado, sea como encaje, gasto administrativo o cualquier otro cobro por “calificar” el crédito antes de aprobarlo. Si le piden plata primero y crédito después, algo raro está pasando.
La segunda alerta son las condiciones que se salen del mercado. Si la tasa promedio para un crédito de consumo está en el 15 por ciento y una entidad le ofrece el 10, hay que sospechar. La competencia sana entre entidades reguladas sí permite tasas preferenciales y montos sin garante para personas bien calificadas, pero eso es otra cosa.
La tercera es el discurso del “no importa”: no importa su calificación, no importa su capacidad de pago, no importa que no tenga garantías. Una entidad seria no habla así. El problema, explicó Aguilera, no es la calificación en sí, sino que después de cobrar el adelanto el crédito nunca se aprueba y el dinero nunca se devuelve. Ahí está la presunta estafa.
Oficinas con uniformes y nombres que engañan
Estas empresas no operan desde un garaje. Tienen oficinas, personal uniformado y letreros que dicen “entidad financiera”. La apariencia de formalidad es parte del montaje, y por eso la SEPS insiste en que la verificación no puede depender del ojo del cliente.
La recomendación oficial es entrar a la página web de la SEPS antes de entregar un solo centavo. El organismo mantiene dos listados públicos: uno de entidades que no están autorizadas para operar y el catastro de las que sí lo están. La Superintendencia de Bancos publica también su propio listado para el sector bancario.
En el Ecuador, según la SEPS, hay 393 cooperativas y 4 mutualistas autorizadas que atienden al público. Todo lo que esté fuera de esos catastros debe tomarse con máxima precaución.
Un problema que atraviesa la región
El fenómeno no es exclusivo del Ecuador. En México, la Condusef emitió una alerta similar ante el incremento de reportes por créditos apócrifos que circulan en redes sociales y que exigen depósitos anticipados para liberar recursos, según NoticiasPV. El organismo recordó que ninguna institución seria solicita pagos previos.
Diarios como La Jornada y Yahoo Noticias también reportaron que la Condusef exhibió a falsificadores que se hacen pasar por al menos 15 financieras, ofreciendo montos altos sin consultar el Buró de Crédito y con requisitos mínimos. El patrón es idéntico al ecuatoriano: prometen mucho, no verifican nada y cobran por adelantado.
Por qué los más pobres son los más golpeados
Aquí conviene decirlo sin rodeos: estos fraudes no golpean a todos por igual. Golpean a quien no tiene colchón, a quien el banco formal le cerró la puerta, a quien necesita el crédito para trabajar, para curarse o para pagar la escuela. La falta de educación financiera, que el propio Estado ha descuidado durante años, deja a la gente desarmada frente a lobos con corbata.
La campaña de prevención de la SEPS, reconoció Aguilera, nació justamente de esa necesidad de educación financiera que requiere la ciudadanía. Es un paso necesario, pero no suficiente, mientras el acceso al crédito formal siga siendo un privilegio y no un derecho.
¿Dónde denunciar una posible estafa?
La SEPS es clara: estas denuncias corresponden a presuntas estafas y presuntos engaños que se cometen en empresas que no están reguladas por las superintendencias. Por lo tanto, no son competencia de los entes de control financiero. Las personas afectadas deben acercarse directamente a la Fiscalía General del Estado para presentar su denuncia.
También hay que cuidarse de las llamadas maliciosas, advirtió Aguilera. No siempre buscan que usted entregue dinero; a veces buscan extraer información personal para vulnerar sus datos. Ante cualquier oferta de crédito por teléfono, la regla es la misma: colgar, verificar y no entregar nada.
Preguntas frecuentes sobre los falsos préstamos en Ecuador
¿Cómo sé si una entidad financiera está autorizada en Ecuador?
Debe revisar el catastro de entidades autorizadas publicado en la página web de la SEPS, que registra 393 cooperativas y 4 mutualistas. La Superintendencia de Bancos también publica un listado para el sector bancario.
¿Qué debo hacer si me piden dinero previo para aprobar un crédito?
Desconfiar de inmediato. Según la SEPS, ninguna institución financiera autorizada exige un valor previo para calificar un crédito. Ese cobro anticipado es la principal señal de una posible estafa.
¿Dónde denuncio si ya fui estafado?
En la Fiscalía General del Estado, porque las empresas no autorizadas no están bajo la supervisión de la SEPS ni de la Superintendencia de Bancos, y los hechos constituyen presuntas estafas.